Supremo Tribunal Federal Decide Questão Tributária de Grande Impacto
Em decisão histórica, o Supremo Tribunal Federal (STF) fixou a tese de que os créditos presumidos de Imposto sobre Circulação de Mercadorias e Serviços (ICMS) não integram a base de cálculo do Programa de Integração Social (PIS) e da Contribuição para o Financiamento da Seguridade Social (Cofins). A decisão, tomada por 6 votos a 4, representou uma vitória para os pagadores de impostos e teve como referência o Recurso Extraordinário (RE) 835.818, que trata do Tema 843 de repercussão geral.
Entendimento dos Ministros
Os ministros do STF que acompanharam a tese do relator, o ministro aposentado Marco Aurélio Mello, foram Edson Fachin, Cármen Lúcia e os ministros aposentados Luís Roberto Barroso, Rosa Weber e Ricardo Lewandowski. Eles declararam que a inclusão dos incentivos estaduais na apuração dos tributos federais é incompatível com a Constituição.
Ministros que Acompanharam a Tese
- Ministro Edson Fachin
- Ministra Cármen Lúcia
- Ministro aposentado Luís Roberto Barroso
- Ministra aposentada Rosa Weber
- Ministro aposentado Ricardo Lewandowski
Ministros que se Manifestaram Contra a Tese
- Ministro Alexandre de Moraes
- Ministro Gilmar Mendes
- Ministro Luiz Fux
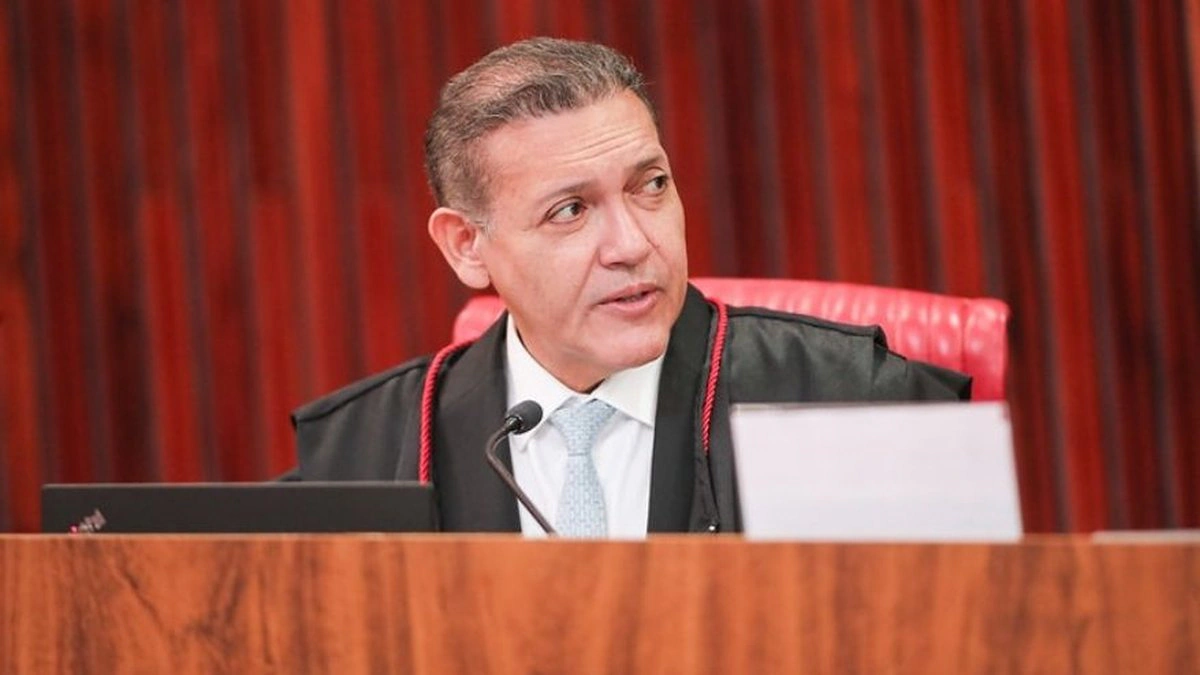
- Ministro Nunes Marques
ICMS e PIS/Cofins: Conceitos e Impactos
O ICMS é um tributo de competência estadual que incide sobre a circulação de mercadorias e a prestação de serviços de transporte e comunicação. Funciona sob o regime de não cumulatividade, onde o valor pago na etapa anterior da cadeia produtiva é convertido em crédito para abater o imposto devido no passo seguinte. Já o crédito presumido é um incentivo fiscal concedido pelos Estados para reduzir custos das empresas e fomentar o desenvolvimento de determinadas regiões.
Características do ICMS
- Competência estadual
- Incide sobre a circulação de mercadorias e a prestação de serviços de transporte e comunicação
- Regime de não cumulatividade
- Crédito presumido é um incentivo fiscal concedido pelos Estados
Consequências da Decisão
A decisão do STF teve como consequência a fixação de entendimento aplicável a casos semelhantes em todas as instâncias do Judiciário. Isso significa que a tese de que os créditos presumidos de ICMS não integram a base de cálculo do PIS e da Cofins será aplicada em todos os processos semelhantes.
Impactos da Decisão
- Fixação de entendimento aplicável a casos semelhantes em todas as instâncias do Judiciário
- Consequências para as empresas que pagam impostos
- Impacto na arrecadação de tributos federais